浅析工业机器人市场竞争新格局 维修服务成为关键变量
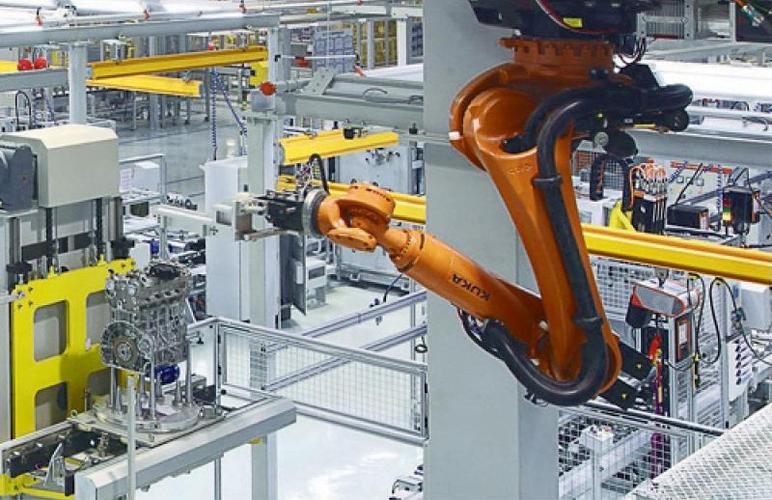
随着全球制造业智能化转型加速,工业机器人市场经历了过去十年的高速增长。当增量市场的增速逐渐放缓,一场围绕存量设备的竞争正在悄然重塑行业格局。在这一新格局中,维修服务从过去的附属环节,上升为影响市场份额、客户粘性与企业盈利能力的关键变量。
一、从“卖机器”到“卖服务”:市场逻辑的转变
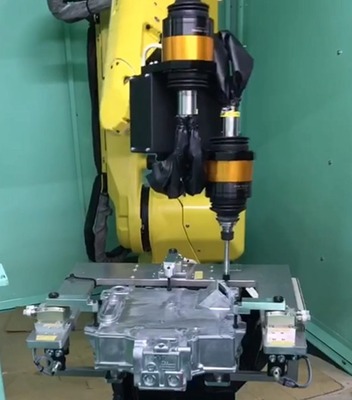
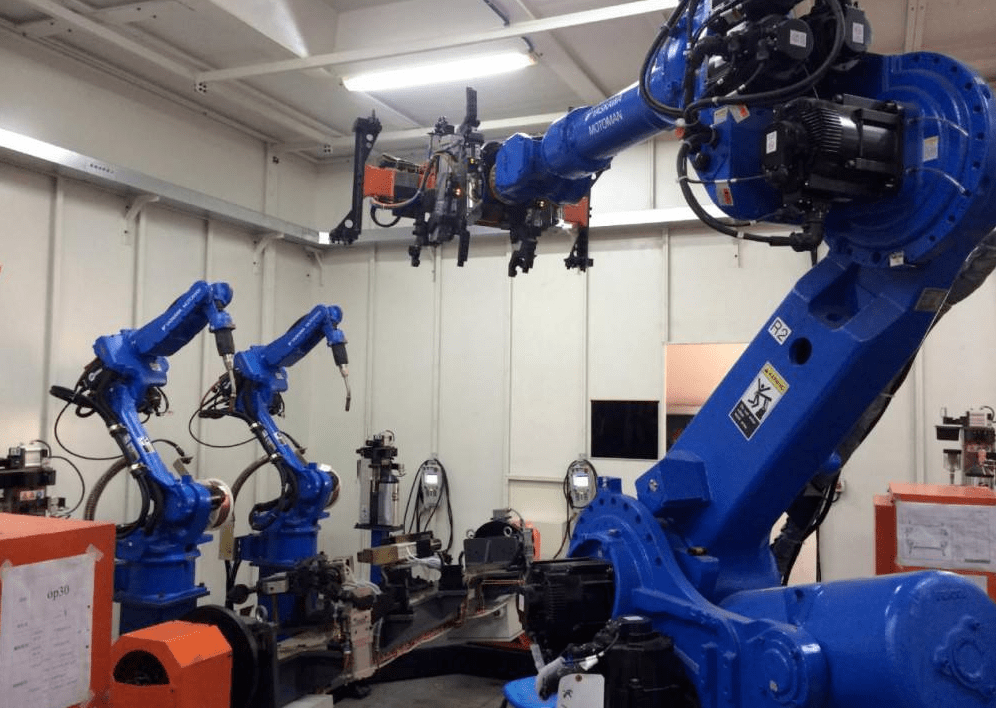
长期以来,工业机器人行业的竞争焦点集中在产品性能、负载能力、重复定位精度与价格上。四大家族(发那科、ABB、库卡、安川)凭借技术积累与规模效应占据主导地位。但随着中国本土企业如埃斯顿、汇川技术、新时达、埃夫特等的崛起,硬件差距逐步缩小,价格战愈演愈烈。仅依靠硬件销售获取利润的空间被大幅压缩。
与此中国工业机器人保有量已突破180万台,大量设备进入集中维护期。减速器、伺服电机、控制器等核心部件的更换与维修需求激增。维修服务不再只是售后支持,而是客户生产线持续运转的保障。对于制造企业而言,机器人停机一小时可能造成数十万元损失,响应速度与修复能力直接关系到客户的生产效益。因此,维修能力成为衡量机器人厂商综合竞争力的重要标尺。
二、维修市场的主要竞争主体与模式
当前工业机器人维修市场呈现“三分天下”的格局。
第一梯队是原厂维修服务。四大家族及头部本土企业依托对核心技术的掌握,提供原装备件、原厂标准与软件支持。优势在于维修质量有保障、可恢复出厂精度,但价格高昂、响应周期有时偏长,尤其对于老旧机型,备件停产问题突出。
第二梯队是第三方专业维修服务商。这类企业以灵活的价格、快速的响应和跨品牌维修能力见长,尤其在中小制造企业中拥有广阔市场。部分领先的第三方服务商已建立起核心部件(如减速器、伺服电机)的再制造能力,能够以原厂30%–50%的成本恢复设备性能。但技术壁垒、诊断设备与人才短缺仍是其发展瓶颈。
第三梯队是机器人租赁与再制造平台。随着“以租代购”和二手设备翻新交易活跃,维修服务与设备生命周期管理深度融合。平台型公司通过物联网远程监控,实现预测性维护,减少非计划停机,进一步挑战了传统原厂维修的垄断地位。
三、影响竞争格局的核心要素
第一,技术数据与诊断能力。谁掌握机器人运行数据、故障代码库与核心部件失效模型,谁就能在维修效率与准确性上占优。原厂在这方面具有天然优势,但部分第三方企业通过长期积累、逆向工程与人工智能诊断工具,正在快速追赶。
第二,备件供应链与再制造水平。减速器、伺服电机等关键备件的库存覆盖率和再制造质量,直接决定维修周期与成本。本土企业在这一环节具备成本优势,但高端减速器仍依赖进口,地缘政治与供应链波动带来不确定性。
第三,服务网络与响应速度。全国乃至全球的服务网点布局、工程师数量与远程支持能力,成为客户选择维修服务商的重要考量。一些本土企业通过“区域中心+本地化服务”模式,在响应速度上已超越部分国际品牌。
第四,服务标准化与信任机制。维修质量参差不齐、报价不透明、保修期短等问题长期困扰第三方市场。建立标准化流程、提供可验证的维修报告与质保承诺,是赢得客户长期信任的关键。
四、新格局下的企业策略建议
对于机器人原厂而言,应改变将维修视为“成本中心”的旧观念,转而将其打造为利润中心与客户锁定工具。可通过推出全生命周期服务合同、延长质保、提供性能升级与远程运维套餐等方式,提升客户切换成本。适当开放旧机型的技术资料与备件供应,以抑制第三方维修市场的过度侵蚀。
对于第三方维修企业,应聚焦细分领域与特定品牌,构建深度维修能力,并借助数字化工具实现服务过程透明化。与再制造、租赁平台协同,形成“维修—翻新—再销售”闭环,可提升整体盈利能力。
对于制造企业用户,在选择维修服务时,需综合评估响应时间、备件来源、技术资质与总拥有成本,避免单纯追求低价而牺牲生产稳定性。可建立多源维修供应商体系,针对关键设备保留原厂或优质第三方备份方案。
五、
工业机器人市场的竞争,正从“产品性能的较量”转向“全生命周期服务能力的比拼”。维修服务不仅是后市场的利润来源,更是前市场赢得客户信任的敲门砖。能够将硬件、软件、数据与维修服务整合为一体化解决方案的企业,将在新格局中占据主动。忽视维修环节的竞争者,即便产品参数领先,也可能在客户的生产线上失去立足之地。维修,这个曾经被边缘化的环节,正在成为工业机器人市场竞争格局的真正重塑者。
如若转载,请注明出处:http://www.jjvuv.com/product/16.html
更新时间:2026-10-26 13:43:10